Especial
Argentina – Malvinas: Análisis de riesgo de negocio y regulatorio
Especial
Argentina – Malvinas: Análisis de riesgo de negocio y regulatorio
Nota de alcance: Este documento es un análisis de riesgo de negocio elaborado por Moore Business Embassy. No constituye una toma de posición sobre el litigio de soberanía entre Argentina y el Reino Unido. El objetivo es evaluar el impacto económico, regulatorio y de mercado del anuncio del Presidente Javier Milei del 3 de septiembre de 2026 para inversores y empresas con exposición en los sectores de energía, minería y agroindustria. De aquí en adelante, el documento se refiere a él simplemente como Milei.
Antecedentes
Naciones Unidas se refiere a este litigio como la Cuestión de las Islas Malvinas (Falkland Islands), nombre bajo el cual el archipiélago figura en la lista de Territorios No Autónomos de la Organización desde 1946. El Comité Especial de Descolonización revisa el caso desde 1964 y lo describe como una situación colonial particular, pendiente de una solución que ambos gobiernos deben negociar de forma bilateral.
El Reino Unido ocupó las islas en 1833, desplazando a las autoridades argentinas que las administraban desde la independencia del país. Argentina sostiene desde entonces un reclamo de soberanía ininterrumpido, apoyado en la continuidad territorial heredada de España y en actos de gobierno efectivo ejercidos entre 1810 y 1833. El Reino Unido sostiene un título propio que remonta a un desembarco de 1690 y a un asentamiento de 1765, y funda su posición actual en el derecho a la autodeterminación de la población que habita las islas desde entonces.
En 1965 la Asamblea General de la ONU aprobó la Resolución 2065 (XX), que reconoció la existencia de una disputa de soberanía entre ambos países y los invitó a negociar. Esa resolución, a diferencia de otros casos de descolonización, no utiliza las palabras «pueblo» ni «voluntad», sino «población» e «intereses», una distinción que el propio Comité de Descolonización interpreta como reconocimiento de que en este caso compite el principio de integridad territorial con el de autodeterminación. El Reino Unido rechaza esa lectura e invoca el artículo 1 de la Carta de la ONU para sostener que el derecho de autodeterminación sí aplica a los isleños, que en 2013 votaron en referéndum, con una participación superior al 90%, por una mayoría cercana al 100% a favor de seguir siendo un territorio británico de ultramar. La Resolución 31/49 de 1976 pidió además a ambas partes evitar modificaciones unilaterales de la situación mientras la disputa siga sin resolverse, resolución que Argentina invoca hoy para objetar la exploración petrolera aprobada unilateralmente por el Reino Unido en la zona.
La disputa derivó en un conflicto armado entre abril y junio de 1982, que dejó 649 muertos argentinos, 255 británicos y tres civiles isleños, y terminó con el mantenimiento del control británico sobre el archipiélago, que continúa hasta la actualidad.
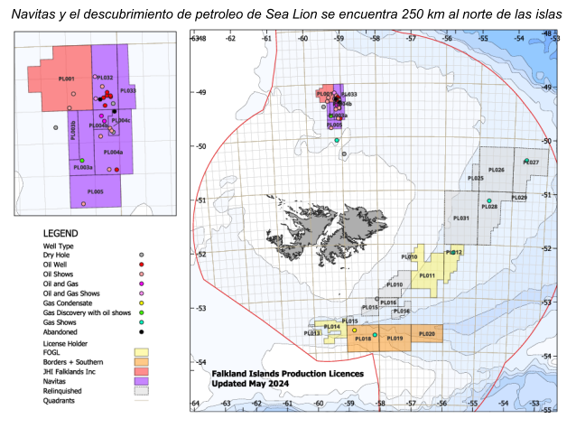
El proyecto Sea Lion, en el centro de la disputa actual, es un yacimiento petrolero offshore ubicado a unos 220 kilómetros al norte de las islas, operado por Navitas Petroleum (65%), de capitales israelíes, en sociedad con Rockhopper Exploration (35%), de capitales británicos, con primera extracción de crudo prevista para marzo de 2028. El reporte técnico sobre la participación de Rockhopper estima reservas recuperables por varios cientos de millones de barriles, con costos de extracción competitivos frente a otras cuencas como el Mar del Norte. Las reservas certificadas, el financiamiento y los contratos del proyecto se detallan en el análisis técnico-económico incluido más adelante.
El valor estratégico del Atlántico Sur y la Antártida
El interés por Malvinas y por el extremo sur de Tierra del Fuego excede al petróleo. Ambos puntos están a poco más de mil kilómetros de la Antártida y sobre el corredor del pasaje de Drake, la vía marítima entre el Atlántico y el Pacífico sur. Controlar esa posición da capacidad de vigilancia y proyección sobre dos activos cuyo valor crece con el tiempo, las rutas del extremo sur y el acceso al continente antártico.
Al respecto del Pasaje de Drake, no es la única ruta marítima entre el Atlántico y el Pacífico. De hecho, es la ruta que usualmente menos se usa por la constante mala meteorología y el consecuente mal estado del mar. La ruta usual es navegando a través de la Boca Oriental del Estrecho de Magallanes, por los llamados Canales Fueguinos, ingresando desde Mar Argentino.
Un informe del Comando Sur de Estados Unidos, citado por la organización de investigación AidData, identificó a Ushuaia como un posible sitio para una futura base naval china, señalando que una instalación marítima de uso dual allí mejoraría de forma significativa el acceso chino al estrecho de Magallanes, al pasaje de Drake y a la Antártida (AidData, 2023, como se citó en Diálogo Américas, 2023). El interés no es nuevo. En 2019 China había iniciado conversaciones con Chile por el acceso al puerto de Punta Arenas para buques de expedición antártica, y entre 2022 y 2023 medios especializados en defensa reportaron presión china sobre la provincia de Tierra del Fuego para instalar una base con el mismo argumento que hoy invoca Estados Unidos, la cercanía al continente blanco. Ninguno de esos proyectos avanzó hasta ahora, pero la coincidencia de interés por el mismo punto geográfico entre dos potencias indica que la región dejó de ser secundaria en términos de planeamiento militar.
La República Argentina y la República de Chile reclaman simultáneamente la Antártida o Antártica para los chilenos, entre los meridianos 53° (O) y 74° (O). Como factor de complejidad adicional, el Reino Unido también reclama la totalidad del sector argentino y casi todo el chileno. Hoy en día, las Armadas de Argentina y de Chile realizan de manera combinada, cada año, la Patrulla Antártica Naval Combinada (PANC) para proteger la vida humana y el medio ambiente en el sector austral, demostrando que la cooperación científica y logística prevalece sobre los reclamos limítrofes.
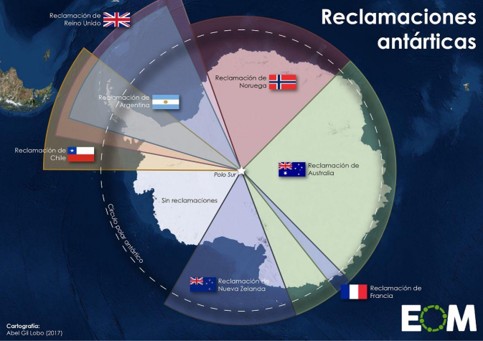
La presencia militar efectiva tiene, además, un antecedente reciente. El 26 de abril de 2026 el portaaviones nuclear USS Nimitz atravesó el estrecho de Magallanes como parte del despliegue Southern Seas 2026, dentro del área de responsabilidad del Comando Sur, en el marco del ejercicio conjunto Argentina-Estados Unidos Atlantic Dagger, que incluyó una operación naval dentro de la zona económica exclusiva argentina.
La controversia sobre presencia china de uso dual en el sur argentino tiene, a su vez, un antecedente instalado en la Estación de Espacio Lejano que una agencia estatal china opera desde 2017 en Bajada del Agrio, Neuquén, hoy bajo una subentidad de la Fuerza de Apoyo Estratégico del Ejército chino. Un informe del Select Committee del Congreso de Estados Unidos de febrero de 2026 identificó al menos once instalaciones espaciales chinas de uso civil-militar en distintos puntos de Argentina. Un reporte anterior del propio Ejército de Estados Unidos, de 2024, había concluido en cambio que no existía evidencia de uso militar activo en Neuquén hasta ese momento, y que el riesgo identificado era de influencia estable a cincuenta años, no de espionaje confirmado. La controversia sigue abierta y este documento la trata como tal, sin asumir una conclusión que la evidencia disponible todavía no permite cerrar en ninguna dirección.
El horizonte de 2048 explica buena parte del interés actual por el continente antártico. El Protocolo de Madrid de 1991 habilita a partir de ese año que cualquier Parte Consultiva del Tratado Antártico convoque una revisión del régimen que hoy prohíbe la explotación minera. Estimaciones citadas por The Soufan Center calculan reservas de hasta 500.000 millones de toneladas de petróleo y entre 300.000 y 500.000 millones de toneladas de gas natural, además de cobre, hierro, oro, plata, platino y cobalto. Son cifras geológicas especulativas, sin el nivel de certificación técnica que sí tienen los recursos de proyectos como Sea Lion bajo la metodología PRMS de la Society of Petroleum Engineers, y conviene mantener esa distinción presente al ponderar el peso real de la variable antártica en cualquier análisis de largo plazo.
La competencia ya es medible en otros recursos más allá del petróleo. China cuenta con la mayor flota de pesca de krill del mundo, casi el doble de capacidad que su competidor más cercano, y la sigue ampliando. En 2025 capturó el 37% de todo el krill antártico extraído en el mundo. Su marina proyecta alcanzar 460 buques hacia fines de esta década, mientras la flota estadounidense se reduce y se proyecta en 373 buques tripulados hacia 2045. Un testimonio ante el Comité de Servicios Armados de la Cámara de Representantes de marzo de 2026 identificó presencia o intención de acceso chino en al menos doce sitios espaciales en Sudamérica y el Caribe.
Lo que anunció Milei el 3 de septiembre
La cadena nacional es la transmisión obligatoria y simultánea por radio y televisión que el Poder Ejecutivo argentino utiliza para dirigirse a todo el país, reservada habitualmente para anuncios de relevancia excepcional. El Presidente Javier Milei la encabezó el 3 de septiembre de 2026 dedicada por completo a la causa Malvinas, con la presencia de su gabinete completo, y cerró el mensaje con una frase que resume el tono general del discurso, «las islas son nuestras y nos las arrebataron» (Milei, 2026).
El discurso presentó tres medidas centrales. Un decreto que amplía el régimen sancionatorio de la Ley 26.659 contra empresas vinculadas a la exploración hidrocarburífera en las islas sin autorización argentina. La construcción de una base naval en Tierra del Fuego. Y la creación de un Consejo de Seguridad Nacional con facultades económicas y diplomáticas.
El decreto extiende la sanción, antes limitada a las operadoras, a cualquier entidad que contrate operaciones comerciales, financieras, logísticas, técnicas o de consultoría con ellas, lo que cubre en la práctica a proveedores, aseguradoras e instituciones financieras. El acceso al RIGI o a nuevos permisos de exploración en el país pasó a requerir una declaración jurada de no realizar actividades prohibidas en Malvinas. Milei enmarcó la medida en una disyuntiva explícita para las empresas involucradas, señalando que quienes operan en las islas «a espaldas del gobierno argentino» tendrán que elegir entre esa actividad y el acceso al mercado argentino, porque «no se pueden hacer las dos cosas» (Milei, 2026).
El discurso encuadró estas medidas en un lenguaje de alineamiento con Occidente, apoyándose en la declaración de Trump del 31 de agosto de 2026 sobre revisar su posición de neutralidad histórica. Milei describió ese conjunto de señales como «vientos de cambio favorables» al reclamo argentino. En una entrevista posterior con The Economist, propuso además un esquema de negociación inspirado en la devolución de Hong Kong al gobierno chino en 1997 bajo la fórmula de «un país, dos sistemas». Vale una precisión factual sobre esa comparación. El arreglo de Hong Kong se apoyó en una fecha de vencimiento contractual, el arriendo de los Nuevos Territorios firmado en 1898, que obligaba a una negociación en un plazo cierto. Malvinas no cuenta con un instrumento jurídico equivalente, una diferencia que separa el modelo invocado del caso al que se lo quiere aplicar.
Recepción doméstica
El anuncio contrastó con posiciones previas del propio Presidente. Milei había declarado en 2024 que la guerra de Malvinas fue un error de Galtieri y había cuestionado, en sentido inverso al de esta cadena nacional, el derecho de autodeterminación de los isleños. Columnistas de medios afines al oficialismo, junto con la oposición, coincidieron en leer ese contraste como oportunismo electoral de cara a las elecciones legislativas de octubre de 2026, más que como un giro de convicción.
Análisis técnico-económico de Sea Lion y de las cuencas de Malvinas
Este apartado detalla la estructura societaria, el financiamiento, los contratos, las reservas y las características técnicas del proyecto Sea Lion, junto con el estado de las demás cuencas del archipiélago. Esa información permite dimensionar qué actores, más allá de las operadoras, quedan alcanzados por el régimen sancionatorio.
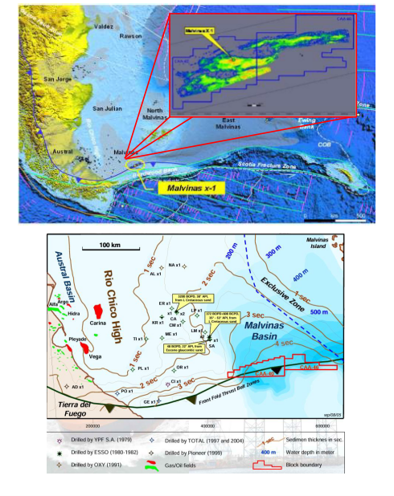
El antecedente argentino en la cuenca, el pozo Malvinas x-1
Desde 2009, antes de la nacionalización de YPF, el entonces ministro de Planificación Federal, Julio De Vido, «invitó» a las empresas Repsol, PAE y Petrobras a perforar el pozo Malvinas x-1 en el bloque CAA-40, al oeste de las áreas exploratorias donde opera Borders & Southern desde 2008. El pozo comenzó a perforarse el 15 de julio de 2011 en 500 m de agua con el Stena Drillmax, hasta 2.032 m de profundidad, en 57 días. Operaron Schlumberger y Weatherford en los servicios principales. El pozo fue perfilado y abandonado sin rastros, con pérdidas de fluido de perforación. El costo total, incluyendo estudios previos durante dos años (USD 41,3 MM), ascendió a USD 152,2 MM (movilización y locación, USD 35,3 MM; perforación, perfilaje, abandono y desmovilización, USD 80,4 MM). El pozo no arrojó rastros, y el gobierno que nacionalizó YPF no realizó tareas exploratorias en la cuenca.
Estructura societaria y plan de desarrollo de Sea Lion
Se conocieron anuncios del Gobierno respecto a sanciones y prohibiciones de operar en la Argentina a contratistas y empresas activas en el proyecto Sea Lion en las Islas Malvinas.
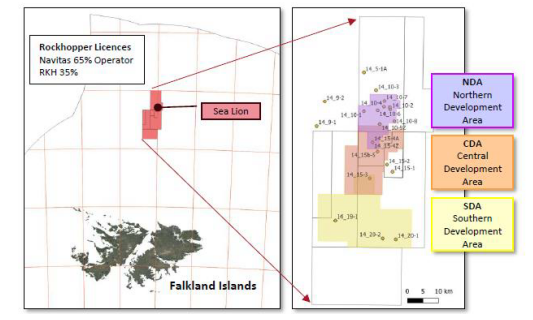
Sea Lion será desarrollado en cinco etapas de hasta 64 pozos por Navitas Petroleum Development and Production Ltd., con el 65% (empresa offshore independiente que cotiza en la Bolsa de Tel Aviv, con producción creciente del orden de 60.000 bbls/d en el Golfo de México), y por Rockhopper Exploration, con el 35%, que cotiza en la Bolsa de Londres.
Sea Lion tiene tres zonas a desarrollar eventualmente, Norte, Centro y Sur, comenzando por el Northern Development Area. El 10 de diciembre de 2025 el consorcio, controlado casi totalmente por Navitas, aprobó su Final Investment Decision para desarrollar la Fase A con un presupuesto de USD 1.800 millones. La Fase A incluye las etapas 1 y 2, con 23 pozos de los 64 proyectados en el desarrollo completo. El aporte de inversiones de capital a realizar se estima en USD 743 millones hasta el primer trimestre de 2027 (incluye un préstamo a Rockhopper), más el posterior desarrollo de perforación durante 2027 hasta el first oil de 45.000 bbls/d de Sea Lion, planificado para marzo de 2028. El gas será venteado.
La transacción con Harbour Energy
Es importante el detalle de esta transacción para advertir los errores de los medios y de los diputados nacionales Pagano y Ferrario, que denunciaron que Harbour Energy participa en Sea Lion. Navitas Petroleum Limited, una subsidiaria con sede en Inglaterra, adquirió el 65% y el carácter de operador de Sea Lion a Premier Oil y Rockhopper.
Cerca de un año y medio antes de que Harbour Energy anunciara el acuerdo de adquisición de Wintershall DEA, el 21 de diciembre de 2023 (concretado el 3 de septiembre de 2024), Navitas anunció su adquisición el 15 de abril de 2022, que se completó el 22 de septiembre de 2022.
Harbour Energy fue creada a partir de la fusión de Chrysaor Holdings y Premier Oil en marzo de 2021, y decidió vender varios activos offshore de Premier Oil, entre ellos Sea Lion, mucho antes de adquirir Wintershall DEA.
El acuerdo consistió en la compra de las acciones de NPDP (anteriormente Premier Oil Exploration and Production Limited) a Harbour Energy plc, como vendedor, por parte de Navitas Petroleum Limited, como subsidiaria en Inglaterra de Navitas UK. La adquisición de Navitas incluyó el muelle en Puerto Argentino (Stanley), incluyendo contingencias de abandono que, como se ve, no se materializarán.
En la fecha de cierre, NPDP recibió el 65% de la participación en Sea Lion de parte de Rockhopper y otras subsidiarias del vendedor. Entre las condiciones se estableció que, si el proyecto no recibía aprobación de FID dentro de los cinco años, el 65% revertiría a Rockhopper, previo repago de los préstamos de Navitas a Rockhopper.
Es interesante advertir que Harbour procuró, evidentemente, salir de este proyecto inclusive al costo de pagarle USD 6 millones a Navitas UK. El vendedor le pagó al comprador.
Desde entonces, NPDP realizó inversiones por USD 731 millones que, bajo el régimen fiscal imperante en Malvinas, podrían aplicarse como crédito fiscal contra futuras ganancias, sin considerar el 9% de regalías que posee el desarrollo petrolero en esa zona, frente al 12% en la Argentina continental.
El financiamiento de la participación de Rockhopper
Como Rockhopper carece de capital propio suficiente para el desarrollo de la Fase A, Navitas asumió parte del financiamiento que le corresponde a Rockhopper en Sea Lion. Así, la subsidiaria NPDP financia a Rockhopper con dos tipos de préstamos, que se repagarán con el 85% del cash-flow de Rockhopper posterior al first oil.
- Un préstamo al 8% anual por toda la participación de Rockhopper entre la firma del acuerdo y la fecha del FID de la Fase A del desarrollo.
- Préstamos por dos tercios de la participación de Rockhopper en la Fase A, hasta 12 meses posteriores al first oil. El tercio restante debe procurarlo Rockhopper, y tal vez sea esa la razón por la cual accionistas de Navitas (entidades y grupos importantes de Israel) se encuentran adquiriendo participaciones crecientes en Rockhopper.
Todo nuevo capital que logre obtener Rockhopper debe ser asignado al desarrollo de Sea Lion. Los derechos de voto de Rockhopper sobre decisiones del desarrollo pasan temporariamente a Navitas en dos tercios de su participación desde el FID. Por esto, en la práctica, el proyecto está casi completamente bajo la decisión y participación de Navitas.
Al firmarse el acuerdo de ingreso de Navitas, se extendió el derecho comercial de Sea Lion por dos años, hasta noviembre de 2024. En octubre de 2024 se extendió nuevamente hasta el 31 de diciembre de 2026, y al aprobarse el FID en diciembre de 2025 se otorgó una licencia de explotación por 35 años.
Los buques de producción y la exposición de contratistas y compradores
El FPSO fue contratado por 20 años desde junio de 2026, incluyendo un eventual ejercicio de opciones futuras, ya que el plazo original es de 12 años. El pasivo contabilizado por esos 20 años de alquiler del Aoka Mizu, descontado al 8,4%, fue registrado por USD 240 millones. El buque de producción recibirá petróleo de 11 pozos a perforar en la etapa 1 del desarrollo norte (NDA1), con una capacidad de 55.000 bbls/d. Existen fases adicionales de 12 pozos en NDA2 y eventualmente 16 pozos en NDA3. El presupuesto de inversión del revamping y upgrade del Aoka Mizu, la construcción en marcha del muelle y la base en Puerto Argentino (Stanley) y la perforación de 11 pozos en NDA1 es de USD 1.800 millones, con FID aprobado en diciembre de 2025.
En los primeros seis meses de 2026, Navitas incurrió en CAPEX por USD 366 millones vinculados a Sea Lion, USD 301 millones solo en el segundo trimestre de 2026.
Tras el inicio de la guerra con Irán, el consorcio decidió relocalizar el upgrade del FPSO Aoka Mizu, de Bluewater Energy Services. Este acuerdo de 20 años incluye el leasing del FPSO y un Engineering, Procurement and Construction Agreement para su upgrade y adaptación, además del mantenimiento y la operación.
El acuerdo de contratación le da derecho de uso del FPSO con un costo diario fijo y uno variable, calculado en base a la producción, los precios del barril y la disponibilidad operativa del buque. Solo a título ilustrativo, el contrato anterior era de 75.000 USD/día y un 8% del valor de la producción. El valor fijo de pago por derecho de uso del Aoka Mizu es de USD 330 millones en 12 años, lo que implica unos 87.000 USD/día. El EPC por revamping y adaptación, antes de su operación prevista desde marzo de 2028, es de USD 428 millones.
El plan original fue dirigirlo al astillero de Bluewater en Dubái, donde se construyeron las dos monoboyas y el equipamiento auxiliar de amarre para la terminal marítima del oleoducto VMOS. Ante el bloqueo del Estrecho de Ormuz, se decidió enviar el FPSO a Singapur, adonde se encontraba arribando al cierre de este documento. Este cambio implica un sobrecosto de USD 45 millones para Navitas y Rockhopper.
Navitas, como operador de Sea Lion, posee acuerdos vinculantes con contratistas y proveedores, que incluyen dos traders o comercializadores (no informados) para la futura venta del petróleo. Las potenciales sanciones a este tipo de empresas, así como a potenciales bancos que financien el proyecto, se encuentran bajo análisis del Gobierno argentino por el probable solapamiento con el financiamiento a proyectos en el país. Lo mismo aplica a potenciales refinerías que adquieran el petróleo que, bajo la ley argentina, será petróleo argentino producido en forma ilegal.
El 17 de agosto, Navitas y Rockhopper ejercieron la opción de compra del Offshore Processing Ship OSX1, que será reconvertido en un FPSO. Esta compra, por USD 125 millones, se concretará en septiembre a la empresa OSX Serviços Operacionais, fundada por el empresario Eike Batista. La adquisición la realiza Navitas hasta que Rockhopper pueda financiar su participación hacia fines de 2027, dada la endeblez financiera de este socio.
El monto integral de esta compra, más el upgrade y la reconversión, será de USD 1.150 millones. La intención es que este segundo FPSO tenga una capacidad de 125.000 bbls/d adicionales para una eventual fase de desarrollo en el centro de Sea Lion (una primera fase CDA1 con 20 pozos y una segunda CDA2 con 18 pozos), cuyo FID se tomaría en 2028 para producir eventualmente en 2030. El presupuesto de inversión de la compra, el revamping y el upgrade del OSX1 y la perforación de 20 pozos en CDA1 es de USD 3.000 millones.
Reservas certificadas y el área exploratoria PL001
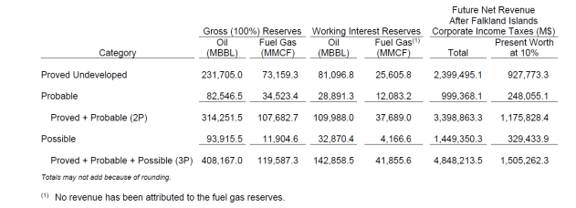
La empresa de auditoría y evaluación de reservas Netherland, Sewell & Associates, Inc. (NSAI) actualizó los recursos de Sea Lion el 31 de julio de 2026, con 232 millones de bbls de reservas probadas y 73 Bcf de gas. Las reservas 2P (probadas más probables) se sitúan en 314 millones de bbls y 108 Bcf. Como es habitual, incluye estimaciones sobre recursos contingentes 2C por 626 millones de bbls y 2,3 Tcf de gas natural. Esta evaluación mejora el NPV para Navitas respecto de la de febrero de 2026, utilizando un precio Brent de largo plazo de 76 USD/bbl.
Navitas también participa desde el 27 de febrero de 2026, con el 65%, en el área exploratoria PL001, de 1.126 km², localizada inmediatamente al oeste de Sea Lion, tras la adquisición de JHI Falkland Inc. y JHI Associates Inc., como se describió en el IS del 27 de julio de 2026. La profundidad de agua aproximada en esta zona, a 220 km al norte de las Islas Malvinas, es del orden de 500 m.
El plan de Navitas es desarrollar un potencial descubrimiento como un tie-back a alguna de las fases de desarrollo de Sea Lion. Esta licencia exploratoria, que la República Argentina considera ilegalmente otorgada por el gobierno de las islas, vence el 31 de diciembre de 2026, pero seguramente será extendida por cinco años con el compromiso de perforación de un pozo exploratorio.
Navitas aceptó realizar un carry de hasta USD 14 millones por esta perforación potencial, a recuperar con el 85% del cash-flow eventual que tenga JHI. Si bien aún no existe una decisión de perforar el pozo exploratorio, Navitas identifica un número inusual de 40 prospectos, con recursos exploratorios eventuales de 1.300 millones de bbls según la evaluación de NSAI sobre 15 de esos 40 prospectos. Algunos de estos prospectos son comunes con el remanente norte del área original PL032, donde se descubrió Sea Lion.
Los prospectos son para reservorios en fan, como lo es Sea Lion, en varios horizontes a ser atravesados por el mismo pozo. Esta estructura de reservorios deltaicos en varias capas lo asimila al tipo de explotación del Golfo San Jorge, con su complejidad y costos de explotación, que pueden ser rentables en un escenario de precios altos.
Contratos principales y project financing
Otros contratos principales incluyen:
- Una plataforma semisumergible para perforación contratada a Noble Drilling.
- Servicios vinculados a la perforación y terminación de pozos.
- EPC, instalación y prueba de sistemas submarinos, incluyendo risers, cabezas de pozos y flowlines al FPSO.
- Seguros.
El consorcio estima requerir USD 743 millones de capital propio (incluyendo el préstamo que realiza Navitas a Rockhopper), pero obtuvo dos acuerdos de project financing para el desarrollo de la Fase A de Sea Lion. Uno fue obtenido con un banco no informado y otro con un sindicato de bancos y entidades financieras no reveladas. El monto de ambos préstamos se sitúa en el orden de USD 1.000 millones.
El primer préstamo de project financing se ejecuta a partir del momento en que finalice el aporte propio de USD 743 millones. Este CAPEX de fondos propios se ejecuta desde el FID hasta el primer trimestre de 2027, con una intensificación de obras de la base, el puerto y los FPSO. El primer crédito será de USD 540 millones; adicionalmente existen montos de USD 56 millones para contingencias y montos adicionales del orden de USD 54 millones para el préstamo de Navitas a Rockhopper. El segundo crédito, del orden de USD 350 millones, es para el financiamiento de la parte de Rockhopper. Los créditos son revolving, es decir que, si se repagan, pueden volver a tomarse hasta totalizar los montos detallados.
El plazo es de 7 años, sujeto a varios condicionantes, y la tasa sobre SOFR varía de 5,25% a 4,25% de acuerdo con el monto remanente impago y el período del préstamo. El covenant principal se refiere a la relación Deuda Financiera/EBITDA, que debe ser inferior a 3,5, y al Debt-Service Coverage Ratio, que debe ser superior a 1,1.
Características técnicas del descubrimiento
Los aspectos técnicos del descubrimiento son interesantes y, a la vez, de explotación compleja. Sea Lion se descubrió en un depocentro contra una falla al este, relleno con sedimentos del Cretácico y del Terciario, con una roca madre lacustre ubicada unos 250 m debajo del descubrimiento.
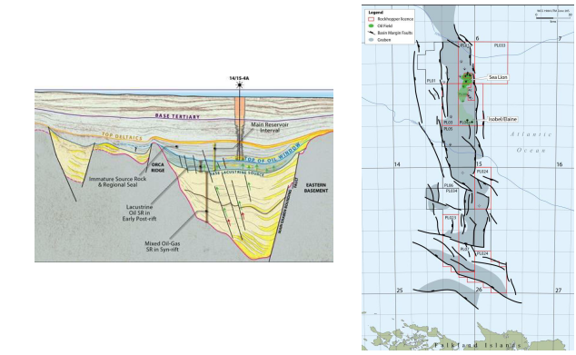
El pozo descubridor 14/10-2 inició su perforación el 16 de abril de 2010 en aguas de 450 m de profundidad, con 2.700 m bajo el lecho submarino, en un fan con varias capas productoras que se ensayó y se determinó que podría ser comercial.
Los perfiles determinaron 53 m de net pay en varias capas, sobre 217 m gross, con una capa principal de 25 m de net pay. La porosidad promedio fue de 19%, con valores puntuales de 28% en algunos reservorios. La permeabilidad calculada sería de 200 a 500 milidarcy, con registros de 1 darcy en la capa principal, valores que serían excelentes. No se encontró contacto agua-petróleo en los perfiles realizados. Un ensayo de 18 horas en septiembre de 2010 arrojó una producción estimada de 2.000 bbls/d de petróleo de 27-28º API, parafínico. Rockhopper realizó varios descubrimientos en Malvinas Norte, como Casper, Casper South, Beverley y Zebedee en el complejo Sea Lion, y en la campaña 2014-2015, Zebedee, Isobel Deep e Isobel-Elaine.
Últimas decisiones tomadas por el gobierno argentino
El Poder Ejecutivo envió su proyecto de Ley de «Defensa de la Soberanía Nacional», que procura respaldar las medidas anunciadas, motivadas principalmente por el proyecto de desarrollo petrolero en la cuenca Malvinas Norte.
El proyecto incluye, en 133 artículos, aspectos vinculados a un régimen sancionatorio para «prevenir, sancionar y desalentar aquellas actividades que impliquen un aprovechamiento de los recursos naturales sin la correspondiente habilitación de una autoridad argentina». Se enfatiza que este régimen será superador de lo establecido en la Ley 26.659, ya que no se limita a actividades hidrocarburíferas, sino que alcanza a cualquier otra actividad vinculada a recursos naturales. Otra diferencia que se explicita es que extenderá la prohibición de contratar con los sujetos inhabilitados a toda persona humana o jurídica domiciliada con representación permanente en el país, con sanciones, revocación de concesiones, inhabilitaciones, prohibición de desarrollar actividades económicas en Argentina, cese de exenciones impositivas y resolución de contratos en los que participe el infractor, por sí o a través de personas controladas o vinculadas, y que se ejecuten total o parcialmente en el país.
Un punto importante se refiere al resguardo de los derechos de terceros que hubiesen contratado de buena fe con los potenciales infractores antes de la imposición de la inhabilitación. Se otorgará un plazo para cesar las actividades de modo ordenado.
El proyecto agrava las penas referidas a actividades de prospección, explotación y extracción de hidrocarburos, y al transporte o almacenamiento. Se incorpora explícitamente la «continuidad de la responsabilidad penal y administrativa frente a procesos de transformación, fusión, escisión, cesión global de activos y pasivos, transferencia de fondo de comercio u otras formas de reorganización societaria». Extiende la responsabilidad cuando, de algún modo, se simule un cambio aparente, pero continúe la actividad y se mantenga una identidad de clientes, proveedores y empleados.
El artículo 3 es amplio y extiende la prohibición de actividades a toda persona humana o jurídica, nacional o extranjera, en los siguientes casos.
- Desarrollar en las Islas Malvinas, Georgias del Sur y Sandwich del Sur, y en la Plataforma Continental Argentina, cualquier tipo de actividad destinada al aprovechamiento de recursos naturales renovables o no renovables que no cuente con la habilitación pertinente, otorgada por la autoridad argentina competente.
- Celebrar actos jurídicos, incluidas operaciones económicas, financieras, logísticas, técnicas o de consultoría, con un sujeto que viole las prohibiciones previstas en el inciso a), cuando dicho acto resulte esencial e indispensable para la viabilidad o ejecución del proyecto.
- Ser socio, accionista o participante directo de un sujeto que desarrolle alguna de las actividades prohibidas en el inciso a).
- Ser controlante, directa o indirectamente, en los términos del artículo 33 de la Ley de Sociedades 19.550, o poseer la facultad de dirigir o influir de manera determinante en las decisiones de cualquier sujeto que desarrolle alguna de las actividades prohibidas.
El proyecto es más amplio al crear un Consejo de Seguridad Nacional, que probablemente despierte polémica política. También habilita medidas de protección aeroespacial y marítima, incluyendo el derribo de aviones y el hundimiento de buques, y de infraestructura crítica en territorio continental con intervención de las Fuerzas Armadas. El CSN identificará las infraestructuras críticas de interés nacional y definirá las medidas necesarias para garantizar su protección. En este sentido existe una complejidad que deberá ser analizada con mayor detalle. Esto último resulta dificultoso hoy día a la luz de la Legislación vigente. Se deben modificar Protocolos de Comportamiento con la consecuente implementación de novedosas doctrinas.
Establece además un Régimen de Desistimiento y Regularización para aquellos casos en que se hubieran desarrollado actividades prohibidas, en una suerte de amnistía con multas. Las penas y sanciones a las empresas o personas sancionadas por actividades prohibidas podrían llegar hasta 3 millones de barriles de petróleo, en una suerte de medida de cuenta.
Las cuencas de Malvinas Sur y Malvinas Este
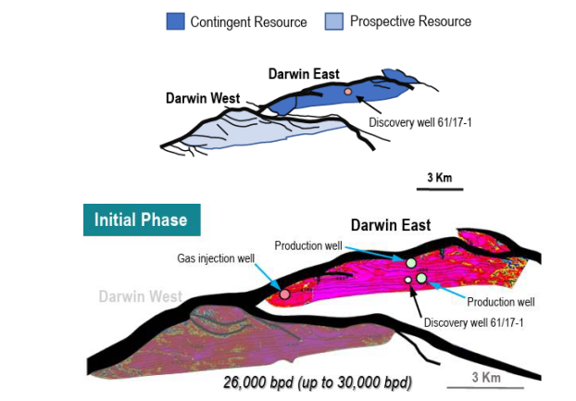
Borders & Southern (BOR.L) opera en la cuenca Malvinas Sur, donde en abril de 2012 realizó el descubrimiento de gas-condensado en un reservorio continuo de Darwin y un hallazgo de gas en Stebbing, al este de Darwin (este pozo, 61/25-1, se perforó a 3.025 m de profundidad y se abandonó sin llegar al objetivo). Los recursos contingentes 2C unrisked en Darwin Este, es decir, un orden de magnitud sin información adicional al resultado del pozo 61/17-1, fueron estimados en 115 millones de bbls de condensado y 1,1 Tcf de gas. La roca madre sería de origen marino del Cretácico, y el reservorio sería continuo en cada estructura. El pozo se perfiló y se evaluó un net pay de 68 m, con una porosidad promedio de 22% y una permeabilidad promedio de 337 mD.
La empresa busca inversores para desarrollar una Etapa 1 con dos pozos y un inyector de gas, ciclando la producción y separando el condensado, con un objetivo de 26.000 bbls/d en esta etapa y USD 600 MM de inversión. El plan completo requeriría USD 1.800 MM y 10 pozos, con un objetivo de 90.000 bbls/d. La profundidad del agua es sustancialmente superior a la de Malvinas Norte, con 2.000 m. El pozo no se testeó, pero la empresa indica que el análisis de los datos señalaría un ensayo potencial de 2 MMm³/d de gas y 9.500 bbls/d de condensado, con un GOR de 1.300 m³ de gas por m³ de petróleo.
El desarrollo lo consideramos improbable en el corto plazo.
En Malvinas Este, la empresa Falklands Oil & Gas Ltd. (FOGL) contaba con permisos exploratorios que tenían como prospectos una serie de fans superpuestos del Cretácico Inferior, en aguas profundas. Esta empresa, en distintas asociaciones, perforó pozos en Malvinas Este en campañas iniciadas en 2010, junto con las descriptas de Borders & Southern. Asociada a BHP Billiton (hoy la minera BHP, que desarrollará el proyecto Vicuña asociada a Lundin, que había perforado en Malvinas Norte con su subsidiaria International Petroleum Corporation Falklands Ltd.), perforó en 2010 el pozo Toroa-1 (61/05-1) a arenas de Springhill, encontrando agua en un reservorio de alta calidad.
Tras perforarse los pozos Darwin y Stebbing para Borders & Southern, FOGL perforó Loligo-1 (42/07-1) en 2012, asociada a la italiana Edison International (hoy una empresa eléctrica en Italia propiedad de Electricité de France), con wet gas en un fan cargado desde las Islas Malvinas, en un reservorio de mala calidad a 4.000 m bajo el lecho marino, y el pozo Scotia-1 (31/12-1), a un fan profundo con gas en un reservorio malo, asociada a Noble Energy (adquirida más de diez años después por Chevron para el desarrollo de su descubrimiento de gas offshore en Israel) y a Edison International. En 2015, FOGL, asociada a Noble Energy, perforó en aguas de 1.200 m de profundidad el pozo Humpback-1 (53/02-1), a 5.150 m, con rastros de gas en reservorios de tipo fan del Cretácico, de mala calidad. Consideramos improbable cualquier nuevo intento exploratorio en esta cuenca de Malvinas Este.
Como ejemplo de una estrategia pensada evidentemente en el Reino Unido para explorar las cuencas de Malvinas, citamos que la cuarta empresa operadora que también cotizaba en la London Stock Exchange, Desire Petroleum, tenía entre sus accionistas a fondos de inversión atribuidos a la Royal Navy. Desire Petroleum fue adquirida en 2013 por Falklands Oil and Gas, en un swap de acciones valuado en £61 millones. FOGL, a su vez, fue adquirida a inicios de 2016 por Rockhopper mediante otro intercambio de acciones valorizado en £57 millones.
Glosario de términos técnicos
| Término | Significado |
|---|---|
| bbl/d | Barriles de petróleo por día. |
| Bcf / Tcf | Miles de millones / billones de pies cúbicos de gas natural. |
| CAPEX | Inversión de capital en activos del proyecto. |
| Carry | Compromiso de un socio de financiar la parte de otro, que se recupera luego con la producción. |
| Covenant | Condición financiera que el deudor debe cumplir para mantener vigente el préstamo. |
| Debt-Service Coverage Ratio | Relación entre el flujo de caja disponible y los pagos de deuda del período. |
| EPC | Contrato de ingeniería, compras y construcción a cargo de un mismo contratista. |
| FID | Decisión final de inversión, momento en que los socios comprometen el capital del proyecto. |
| First oil | Primera producción comercial de petróleo en el yacimiento. |
| FPSO | Buque flotante de producción, almacenamiento y descarga de petróleo. |
| GOR | Relación entre el gas y el petróleo producidos. |
| Grados API | Escala de densidad del petróleo; a mayor grado, más liviano es el crudo. |
| Net pay | Espesor del reservorio que contiene hidrocarburos producibles. |
| Porosidad | Proporción de espacio vacío en la roca que puede contener fluidos. |
| Permeabilidad (mD, darcy) | Capacidad de la roca de dejar fluir los hidrocarburos. |
| Project financing | Financiamiento que se repaga con el flujo de fondos del propio proyecto. |
| Reservas 1P / 2P | Reservas probadas / probadas más probables, con desarrollo comercial comprometido. |
| Recursos 2C | Volúmenes descubiertos cuyo desarrollo todavía no es considerado comercial (estimación central). |
| SOFR | Tasa de referencia en dólares utilizada para fijar el costo de los préstamos. |
| Tie-back | Conexión de un nuevo yacimiento a infraestructura de producción ya existente. |
El impacto directo
Reacción de los mercados
Las acciones de Rockhopper Exploration cayeron hasta entre 10% y 12% en la Bolsa de Londres, estabilizándose en una baja de aproximadamente 6,5%, y los papeles de Navitas Petroleum retrocedieron entre 2,3% y 4,5% en la Bolsa de Tel Aviv, arrastrando también a fondos israelíes que habían participado de una colocación privada de Rockhopper por USD 180 millones a fines de agosto. Borders & Southern Petroleum, otra exploradora con intereses en la zona, llegó a caer casi 13%. La caída se aceleró antes de la cadena nacional, a partir de una demanda judicial presentada días antes por el Centro de Ex Combatientes Islas Malvinas y la Asociación Argentina de Abogados Ambientalistas ante el Juzgado Federal de Río Grande, lo que sugiere que el canal judicial doméstico ya estaba operando como vector de riesgo percibido por el mercado antes del anuncio presidencial.
El despliegue de la bandera con la leyenda «Las Malvinas son argentinas» por parte de los jugadores de la Selección Argentina durante el Mundial de Fútbol 2026 tuvo un impacto político, diplomático y mediático global, escalando mucho más allá del ámbito estrictamente deportivo. (C5N, MDZ Online). El impacto final de este acontecimiento radicó en reactivar internacionalmente una discusión bilateral que llevaba años congelada, demostrando el descomunal poder de amplificación que posee el fútbol como plataforma geopolítica.
Vaca Muerta como palanca de presión
El 5 de septiembre de 2026, Halliburton, Baker Hughes y SLB, las tres mayores empresas de servicios petroleros del mundo, anunciaron que no participarán en licitaciones vinculadas a Sea Lion. Las tres mantienen contratos multimillonarios vigentes con YPF en Vaca Muerta y prefirieron no arriesgarlos por un proyecto de escala considerablemente menor. Vaca Muerta pasó a ser en 2026, por primera vez, el principal rubro de exportación argentino por encima del maíz y la soja, lo que elevó el costo de oportunidad de cualquier vínculo con Malvinas para una empresa de servicios con intereses en el país. Rockhopper y Navitas sostuvieron públicamente que los anuncios no tendrían un efecto material en el cronograma del yacimiento, y Navitas confirmó en el mismo período la compra de un segundo buque de producción por USD 125 millones para ampliar la capacidad del proyecto.
La posición del ministro de Economía
Luis Caputo se opuso públicamente a utilizar el mercado argentino como instrumento de presión por un reclamo de soberanía, por el temor a espantar a los inversores globales que el sector energético necesita atraer. Bloqueó una denuncia de la Cancillería contra Bluewater, la contratista de Navitas a cargo del buque de producción Aoka Mizu que opera también en Vaca Muerta, y expresó preocupación por eventuales represalias británicas sobre activos argentinos bajo jurisdicción del Reino Unido, en particular el oro de las reservas del Banco Central que salió del país en 2024 y que se encontraría en Londres. El gobierno evalúa además extender el mismo esquema sancionatorio a la actividad pesquera no autorizada en la zona, que representa alrededor del 60% del producto de las islas, un frente distinto al de los hidrocarburos que involucraría a otro conjunto de empresas.
El estado real de la base naval
El proyecto de una Base Naval Integrada en Tierra del Fuego no nació con esta cadena nacional. La piedra fundacional se colocó en 2022, durante el gobierno de Alberto Fernández, con el mismo objetivo declarado que Milei repitió en septiembre de 2026. Al 31 de diciembre de 2023 el proyecto tenía un 9,13% de avance físico. En agosto de 2025, con veinte meses de la actual gestión, el porcentaje era exactamente el mismo. El gobierno modificó luego el presupuesto mediante el Decreto 867/2026 y asignó fondos a Defensa, aunque no se confirmó públicamente qué porción se destina efectivamente a la construcción, y el ministro de Defensa, Carlos Presti, señaló el 13 de septiembre de 2026 que la obra comenzará recién en enero de 2027. Un especialista que estuvo en Ushuaia días atrás señaló que no se observaba el avance físico de 9,13% al cierre de 2023, y que la Base Naval Integrada es un hecho, cuenta con los fondos y ya se trabaja en el proceso licitatorio con la mayor premura posible (comunicación personal, octubre de 2026).
El Ministerio de Defensa fue categórico ante el Congreso sobre el rol de Estados Unidos en el proyecto, sin acuerdo para una base conjunta, sin aporte de fondos ni materiales estadounidenses y sin previsión de ceder terrenos. El vocero presidencial ratificó que la obra se financia con capitales enteramente argentinos. En paralelo hubo un acompañamiento diplomático de alto nivel, con la visita de Milei a Ushuaia en abril de 2024 junto a la entonces jefa del Comando Sur estadounidense, y la del actual jefe de esa comandancia en 2025. Argentina negocia, sin acuerdo cerrado a la fecha, un esquema de asistencia técnica inspirado en el que Estados Unidos ya aplica en la Hidrovía.
Estados Unidos y el límite de la señal invocada
Las últimas novedades respecto a Donald Trump y la cuestión Malvinas se concentran en un reciente e inesperado giro diplomático que generó contradicciones y tensiones con el gobierno de Javier Milei.
A mediados de octubre de 2026, Estados Unidos propuso formalmente eliminar el Comité de Descolonización de la ONU (C-24). El gobierno de Trump argumentó que el organismo perdió su propósito original y representa un «despilfarro de recursos». (La Política Online, Agencia de Noticias Argentinas)
Esta medida tiene un impacto directo y negativo para la Argentina, ya que el Comité de Descolonización es el principal escenario internacional donde el país expone anualmente su reclamo de soberanía y obtiene resoluciones que instan al Reino Unido a negociar. (Agencia Noticias Argentinas).
En una entrevista con GB News, días después de su comentario sobre revisar «cada postura», Trump precisó el motivo detrás de esa ambigüedad. Le reprochó al entrevistador británico que su país no estuvo presente para ayudar a Estados Unidos en la guerra con Irán, pese a obtener buena parte de su petróleo del estrecho de Ormuz (LBC, 2026). Ese reclamo tiene un antecedente documental de abril de 2026, cuando se filtró un documento del Pentágono que proponía castigar a aliados de la OTAN considerados poco cooperativos, incluyendo la revisión de la posición estadounidense sobre el título británico en las islas. El malestar bilateral por la guerra con Irán, más que una posición sobre soberanía, explica el origen de la señal que Milei citó en su cadena nacional.
Consultado en Dublín sobre un eventual rol de mediador, Trump agregó un matiz adicional. Dijo que un conflicto entre Argentina y el Reino Unido por Malvinas sería un «desastre potencial» y que dudaba que los británicos estuvieran dispuestos a movilizar tropas a tanta distancia, aunque se mostró confiado en poder ayudar a resolverlo si se lo pedían (Infobae, 2026c). El registro es el de un mediador calculando costos de intervención, distinto al de un aliado que asume un compromiso con la causa.
Reino Unido y el costo en la ONU
El ministro de Defensa británico, Wes Streeting, respondió que «las Malvinas son británicas porque los habitantes de las Malvinas eligen ser británicos» (Streeting, como se citó en LA NACIÓN, 2026a), en línea con el argumento de autodeterminación que el Reino Unido sostiene desde 1982. No se registraron medidas comerciales, diplomáticas o militares adicionales por parte del Reino Unido más allá de esa reafirmación verbal.
En el caso de Escocia e Irlanda la autodeterminación es el derecho de un pueblo nativo a decidir su estructura estatal, en las Malvinas el derecho internacional considera que el principio de libre determinación está subordinado a la resolución de una disputa territorial previa, ya que la población actual comparte la nacionalidad de la potencia administradora. Desde el punto de vista geopolítico si bien son casos diferentes la libre autodeterminación, este hecho reaviva añosos reclamos internos del Reino Unido de Gran Bretaña e Irlanda del Norte.
Un efecto de segundo orden conecta este episodio con otro tablero multilateral. La escalada entre Buenos Aires y Londres podría afectar la candidatura de Rafael Grossi, director general del Organismo Internacional de Energía Atómica y respaldado por Argentina, a la Secretaría General de las Naciones Unidas, si el Reino Unido reconsidera una eventual abstención en la votación del Consejo de Seguridad que hasta entonces facilitaba su camino entre los miembros permanentes con derecho a veto (Infobae, 2026b).
Conclusiones
La cadena nacional del 3 de septiembre de 2026 combina dos planos que conviene distinguir. La disputa de soberanía sobre las Islas Malvinas es una cuestión que la ONU reconoce como pendiente de resolución bilateral, sin pronunciarse sobre el fondo del reclamo de ninguna de las dos partes. El anuncio de política exterior de corto plazo es una cuestión distinta, y ahí la evidencia recogida en este documento permite algunas conclusiones más firmes.
El mecanismo sancionatorio logró, por primera vez desde 2011, un efecto de mercado verificable, apoyado en el atractivo de Vaca Muerta y no en la fuerza jurídica de la ley por sí sola. Al mismo tiempo, la arquitectura de infraestructura y de alineamiento diplomático que acompañó el anuncio avanza a un ritmo considerablemente más lento que el del propio anuncio. La base naval lleva cuatro años casi detenida. Estados Unidos acompaña el proyecto sin comprometerse formalmente con él, y el origen real de la ambigüedad de Trump tiene más que ver con su conflicto bilateral con el Reino Unido por la guerra con Irán que con una posición de fondo sobre Malvinas. El propio ministro de Economía argentino cuestiona la herramienta sancionatoria que el Presidente presenta como palanca central.
El análisis técnico-económico agrega un matiz relevante. Las operadoras ya tomaron la decisión final de inversión y comprometieron capital, pero el proyecto depende de eslabones con exposición a la Argentina continental, como el project financing de alrededor de USD 1.000 millones con bancos no revelados, los dos comercializadores que venderán el crudo y contratistas como Bluewater. Es en esos eslabones, más que en las operadoras, donde el régimen sancionatorio tiene mayor capacidad de alterar costos y plazos.
Para una empresa o un inversor con exposición en la región, el dato más útil de este documento no es la lectura política del anuncio, sino la brecha medible entre cada uno de sus componentes y su ejecución efectiva. Esa brecha, más que el discurso que la origina, es lo que determina el riesgo real de operar en cualquiera de los frentes abiertos por la cadena nacional.
Referencias
- AidData. (2023). Harboring Global Ambitions: China’s Ports. Citado en Diálogo Américas (2023).
- Diálogo Américas. (2023, enero). China Pressures Argentina to Build Naval Base. https://dialogo-americas.com/articles/china-pressures-argentina-to-build-naval-base/
- Infobae. (2026a, 4 de septiembre). Tras el anuncio de Milei caen las acciones de Rockhopper y Navitas, las petroleras del proyecto en Malvinas. https://www.infobae.com/economia/2026/09/04/tras-el-anuncio-de-milei-caen-las-acciones-de-rockhopper-y-navitas-las-petroleras-del-proyecto-en-malvinas/
- Infobae. (2026b, 6 de septiembre). La tensión política entre Argentina y Reino Unido por Malvinas complica la candidatura de Grossi como secretario General de la ONU. https://www.infobae.com/estados-unidos/2026/09/06/la-tension-politica-entre-argentina-y-reino-unido-por-malvinas-complica-la-candidatura-de-grossi-como-secretario-general-de-la-onu/
- Infobae. (2026c, 12 de septiembre). Donald Trump advirtió que un conflicto entre Argentina y el Reino Unido por Malvinas sería un desastre potencial. https://www.infobae.com/politica/2026/09/12/donald-trump-advirtio-que-un-conflicto-entre-argentina-y-el-reino-unido-por-malvinas-seria-un-desastre-potencial/
- LA NACIÓN. (2026a, 4 de septiembre). Reino Unido reaccionó a la cadena nacional de Javier Milei por Malvinas. https://www.lanacion.com.ar/politica/reino-unido-reacciono-a-la-cadena-nacional-de-javier-milei-por-malvinas-nid04092026/
- LBC. (2026, 3 de septiembre). Trump suggests he would not back UK if Argentina threatened Falklands. https://www.lbc.co.uk/article/trump-uk-falklands-iran-support-5HjdgwN_2/
- Milei, J. (2026, 3 de septiembre). Cadena Nacional del Presidente Javier Milei sobre la Causa Malvinas [Discurso]. Casa Rosada. https://www.casarosada.gob.ar/slider-principal/51360-cadena-nacional-del-presidente-javier-milei-sobre-la-causa-malvinas
- Naciones Unidas. (s.f.). Islas Malvinas (Falkland Islands). Las Naciones Unidas y la descolonización. https://www.un.org/dppa/decolonization/es/nsgt/falkland-islands-malvinas
- The Soufan Center. (2026, 22 de abril). IntelBrief. https://thesoufancenter.org/intelbrief-2026-april-22/
Versión completa en PDF
Descargá el reporte completo para compartir con tu equipo.
¿Cómo impacta esto tu operación?
Conversemos sobre tu empresa
Nuestro equipo puede ayudarte a evaluar el impacto de este análisis en tu estructura.
Parte de la red Moore Global · 2026